Деньги есть, а налички нет: куда исчезли купюры из кошельков казахстанцев
 Фото: freepik
Когда финансы живут в телефоне
Третье национальное исследование Fintech in Kazakhstan 2026, опубликованное на сайте Нацбанка РК, приводит международное сравнение доли наличных в потребительских платежах. В Казахстане этот показатель составляет около 12%. Для сравнения: в США – 11%, Великобритании – 10%, Южной Корее – 7%, Китае и Швеции – по 5%, Норвегии – 4%. В Бразилии доля наличных оценивается в 17%.
Отметим, что доля безналичных платежей в РК выросла с 2019 по 2026 год с 67% до 88%, и рост безналичных расчетов сопровождался расширением всей цифровой инфраструктуры.
- Количество платежных карт в обращении выросло с 23 млн до 34 млн.
- Активные пользователи онлайн-банкинга – с 33 млн до 85 млн.
- POS-терминалы – с 509 тыс. до 945 тыс.
- QR-транзакции – с 1,5 млрд до 3,8 млрд.
Одновременно в стране сформировалась привычка решать большинство финансовых задач через смартфон.
Интернетом в 2026 году пользуются 96% населения в возрасте 16-74 лет, смартфоном владеют 88%, а коэффициент цифровой грамотности составляет 94%.
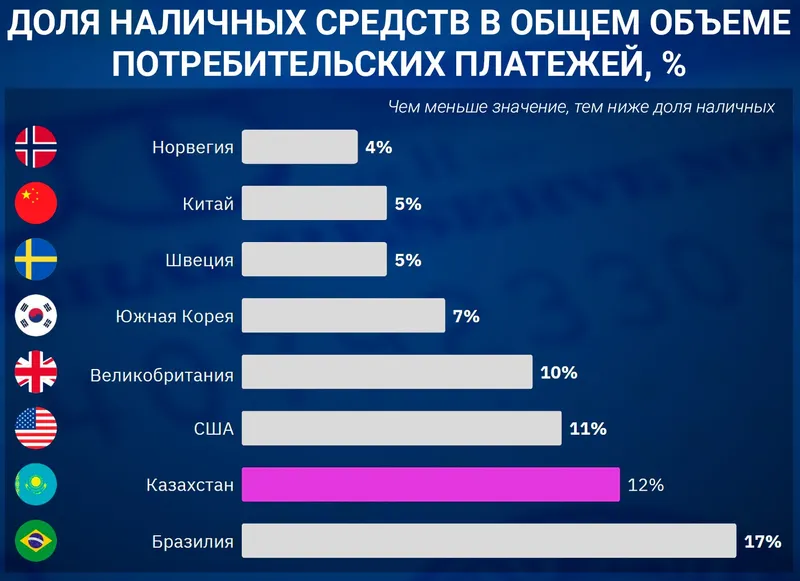
Фото: Zakon.kz, по данным НБРК
QR: маленький чек, большая популярность
Основным каналом по денежному объему остается интернет-банкинг. На него приходится около 80% объема безналичных транзакций. Это объясняется в том числе тем, что через приложения проходят более крупные платежи.
Средний размер QR-транзакции составляет около 10 долларов, тогда как средний размер операции через интернет- и мобильный банкинг – около 41 доллара. (В отчете эти суммы приведены в долларах для сопоставления показателей. По указанному авторами курсу 470 тенге за доллар это примерно 4,7 тыс. и 19,3 тыс. тенге соответственно. – Прим. ред.).
С января по май 2026 года оборот QR-платежей составил 17 млрд долларов, или около 8 трлн тенге. Это больше оборота операций через POS-терминалы – 16 млрд долларов, или 7,5 трлн тенге.
Азия сканирует, Европа прикладывает
Мировым лидером по распространению QR-платежей остается Китай, где технология стала частью повседневных расчетов благодаря Alipay и WeChat Pay. По данным China Payment & Clearing Association, в 2025 году 93,1% опрошенных пользователей мобильных платежей регулярно использовали QR-коды (здесь и далее – данные обзора Juniper Research, "QR Code Payments Data Report 2026-2031". – Прим. ред.).
В Индии QR стал массовым инструментом внутри национальной системы UPI. В 2025-2026 финансовом году UPI обработала более 24 млрд операций, а ее доля составила около 49% мирового объема платежей в системах мгновенных переводов. При этом 49% относится ко всем операциям UPI, а не непосредственно к QR-платежам.
Европа в части QR развивается медленнее, поскольку там уже сложилась развитая инфраструктура бесконтактных карточных платежей. Поэтому QR не стал там столь же массовым способом оплаты, как в Китае или Индии. При этом Европейский платежный совет разрабатывает единые стандарты QR для инициирования мгновенных переводов SEPA.
Казахстан идет по смешанной модели. QR активно используется внутри банковских приложений, а с 19 июля 2026 года единый межбанковский QR стал доступен клиентам всех розничных банков.
Ранее мы рассказали, как два города Казахстана вошли в топ-100 лучших финтех-центров планеты.