Что будет со ставками по депозитам до конца года: прогноз аналитиков
 Фото: сгенерировано с помощью ИИ
Ставки падают, но не критично
Согласно обзору Казахстанского фонда гарантирования депозитов (КФГД), средневзвешенная ставка по вкладам на срок от одного до шести месяцев с возможностью пополнения снизилась в третьем квартале 2026 года на 0,7 процентного пункта, до 18,6%. По аналогичным депозитам без пополнения снижение составило 0,5 пункта, до 18%.
Несрочные вклады, позволяющие свободно пополнять счет и снимать деньги, практически сохранили прежнюю доходность. За квартал их средневзвешенная ставка уменьшилась всего на 0,1 процентного пункта, до 15,1%.
Разница связана с тем, что высокодоходные депозиты обходятся банкам дороже, поэтому сокращение процентов по ним позволяет заметнее снизить расходы на привлечение средств.
При этом банковские проценты снижаются медленнее базовой ставки Национального банка. С мая по сентябрь она сократилась с 18% до 16,25%, тогда как доходность краткосрочных вкладов с пополнением уменьшилась с 19,9% до 18,6%.
"Это объясняется стремлением банков сохранить клиентов и не спровоцировать отток ликвидности резким изменением доходности по продуктам: в условиях конкуренции банки предпочитают корректировать доходность постепенно, ориентируясь на действия других игроков".КФГД
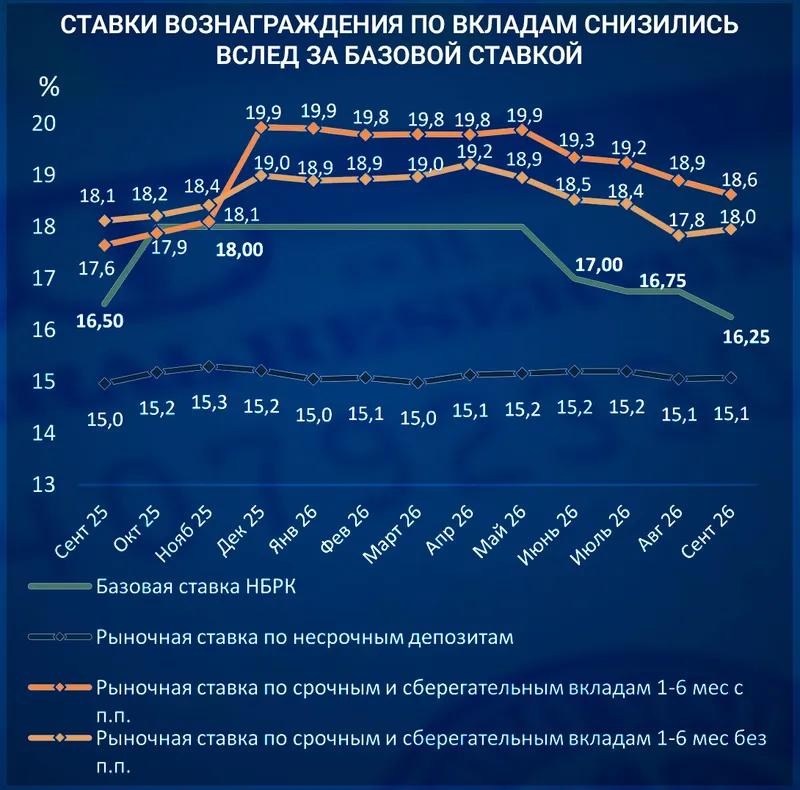
Фото: Zakon.kz
Где в ноябре еще платят 18%
Анализ предложений 14 казахстанских банков, проведенный 19 ноября, показывает, что максимальная доходность по-прежнему доступна на коротких сроках. Однако размер процентов существенно зависит от того, разрешает ли договор пополнять депозит и снимать с него деньги.
По вкладам с возможностью пополнения и частичного снятия максимальная номинальная ставка составляет 15,23% годовых при размещении средств на 12 месяцев. Если отказаться от частичного снятия, по трехмесячному депозиту с пополнением можно получить до 18%. При этом максимальная ставка по вкладам без пополнения и снятия на тот же срок составляет 16,86%.
Здесь следует учитывать то, что приведенные нами значения являются максимальными номинальными ставками отдельных банков, тогда как КФГД рассчитывает средневзвешенные показатели рынка.
Почему в 2026 году вклады стали выгоднее
В обзоре КФГД отмечена важная особенность: несмотря на снижение номинальных ставок, доходность депозитов за вычетом инфляции за последний год существенно выросла. Причина заключается в том, что рост потребительских цен замедлялся быстрее, чем банки пересматривали проценты по вкладам.
Простой пример. В сентябре 2025 года банки предлагали по несрочным депозитам в среднем 15% годовых. Но инфляция составляла 12,9%, поэтому доходность вкладов превышала рост цен всего на 2,1 процентного пункта. Через год ситуация изменилась: процент по несрочным депозитам остался практически прежним, 15,1%, зато инфляция замедлилась до 9,3%. Теперь проценты по депозитам превышают рост цен уже на 5,8 процентного пункта, то есть почти втрое больше, чем год назад.
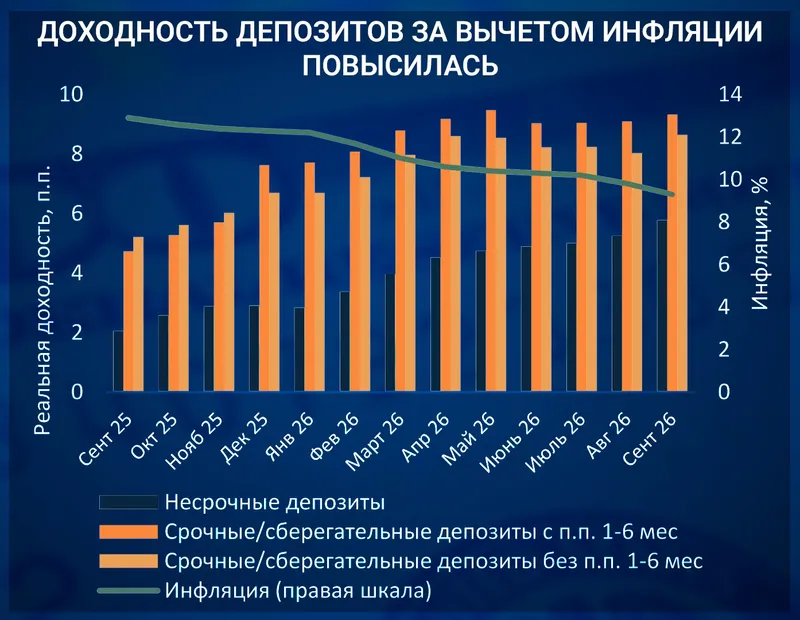
Фото: Zakon.kz
Что ждет вкладчиков в новом году?
23 октября Нацбанк снизил базовую ставку до 15,75% и сообщил, что вероятность ее дальнейшего изменения до конца 2026 года остается низкой. Однако для депозитного рынка важны не будущие решения регулятора, а последствия предыдущих снижений.
Поэтому даже при неизменной базовой ставке доходность отдельных депозитов в декабре может сокращаться. Тем не менее, банки будут стараться сохранить максимально высокие проценты.
"До конца года можно ожидать сохранение привлекательности розничных вкладов как инвестиционного инструмента, что вместе с традиционным сезонным притоком ликвидности в декабре позволит обеспечить успешное завершение 2026 года для депозитного рынка", – говорится в обзоре КФГД.КФГД
Что делать вкладчику?
Гражданам, которые хотят зафиксировать высокую доходность, стоит сравнить предложения на 3, 6 и 12 месяцев. Краткосрочные депозиты сейчас принесут больше, однако после окончания срока банк вправе предложить меньший процент.
Более длительное размещение позволяет сохранить действующую ставку на весь срок договора, даже если доходность новых вкладов продолжит снижаться.
При выборе депозита важно учитывать, когда могут понадобиться деньги. Если накопления предназначены для текущих расходов или непредвиденных ситуаций, возможность свободного снятия средств может оказаться важнее повышенного процента. Особенно внимательно следует изучать условия сберегательных вкладов: при досрочном расторжении договора можно потерять почти все начисленное вознаграждение.
Ранее мы рассказали, почему опасно откладывать все деньги и экономить себе во вред.