Казахстанцы экономят на собственной жизни: страховщики теряют миллиарды
 Фото: magnific
Минус 41 миллиард: куда исчезли страховые премии
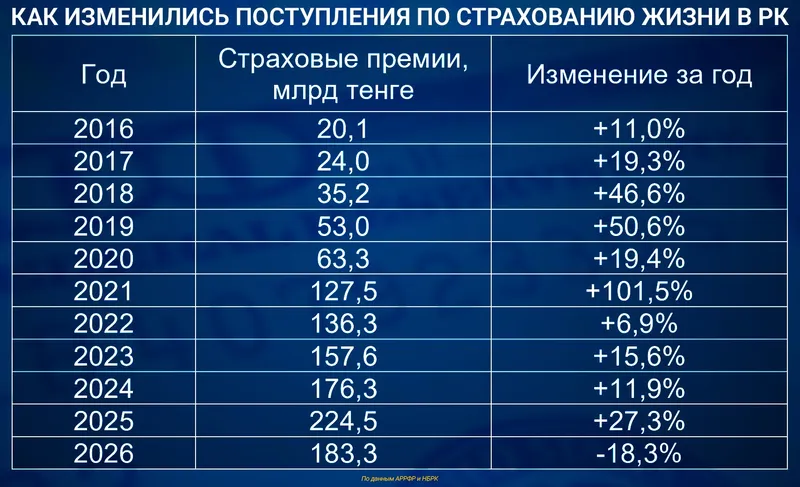
Впервые за последнее десятилетие поступления по страхованию жизни в Казахстане сократились. Причем падение оказалось весьма существенным.
По расчетам Национального банка РК, за январь-сентябрь 2026 года страховые компании собрали 183,3 млрд тенге премий по страхованию жизни. Годом ранее за тот же период поступило 224,5 млрд тенге. Разница составила 41,2 млрд тенге, или 18,3%.
Особенно примечательно, что еще в 2025 году этот сегмент демонстрировал рост на 27,3%, а объем поступлений достиг максимального значения за весь период наблюдений. Теперь динамика развернулась в противоположную сторону.
В январе-сентябре 2025 года на страхование жизни приходилось 16% всех страховых премий, а в нынешнем году – только 10,2%, отметили специалисты Finprom. Еще сильнее сократилась доля этого класса среди добровольных видов личного страхования: с 30,6% до 17,4%.
При этом сам страховой рынок вовсе не переживает кризис. Согласно официальной статистике Агентства РК по регулированию и развитию финансового рынка (АРРФР), за девять месяцев 2026 года совокупные страховые премии увеличились на 16,8%, а поступления по добровольному личному страхованию – на 33,5%.
Особенно быстро росло пенсионное аннуитетное страхование: поступления по нему увеличились в 2,1 раза. Таким образом, деньги из страхового сектора не исчезают. Меняется структура спроса: одни продукты привлекают все больше средств, другие теряют прежние позиции.
Почему депозит оказался привлекательнее страховки
Проблемы страхового рынка признают и сами власти. АРРФР подготовило обширный консультативный документ регуляторной политики к проектам законов "О рынке страхования" и " О внесении изменений и дополнений в некоторые законы Республики Казахстан по вопросам регулирования и развития рынка страхования". В нем регулятор проанализировал состояние отрасли, причины слабого спроса на отдельные страховые продукты, недостатки действующего законодательства и предложил меры по развитию рынка. Особое внимание уделено страхованию жизни, которое пока не стало для казахстанцев массовым инструментом долгосрочных накоплений.
Одна из главных причин – конкуренция страховых продуктов с банковскими депозитами. Для вкладчика банковский продукт обычно понятнее: известна ставка вознаграждения, предусмотрены условия возврата денег, а доходность не зависит от результатов инвестирования, если речь идет об обычном тенговом депозите.
У накопительного страхования другая конструкция. Оно объединяет страховую защиту и долгосрочное формирование капитала. При этом инвестиционные продукты, например Unit-linked (гибридный финансовый инструмент, сочетающий в себе инвестиции на фондовом рынке и долгосрочное страхование жизни, – прим.Zakon.kz), предполагают зависимость доходности от рыночных результатов. Досрочное расторжение договора также может сопровождаться финансовыми потерями.
Насколько ограничен спрос на сложные страховые продукты, показывает статистика.
Сравните:
"По состоянию на начало 2026 года было заключено 368 договоров Unit-linked на общую сумму 4 024 млн тенге, при этом совокупный объем страховых премий составил 721 млн тенге".АРРФР
И далее в том же документе:
"На начало 2026 года количество действующих договоров по пенсионному аннуитету составляет более 164 тыс., что на 38% превышает показатель прошлого года, а сумма страховых премий по ним составляет 1,2 трлн тенге".АРРФР
Разница колоссальная: договоров пенсионного аннуитета в Казахстане более чем в 445 раз больше, чем договоров инвестиционного страхования жизни.
Есть и другая особенность: концентрация рынка вокруг нескольких игроков.
"Около 93% страховых премий приходится на четыре крупнейшие компании, что ограничивает конкуренцию, замедляет развитие продуктовой линейки и снижает стимулы для активного продвижения накопительных продуктов".АРРФР
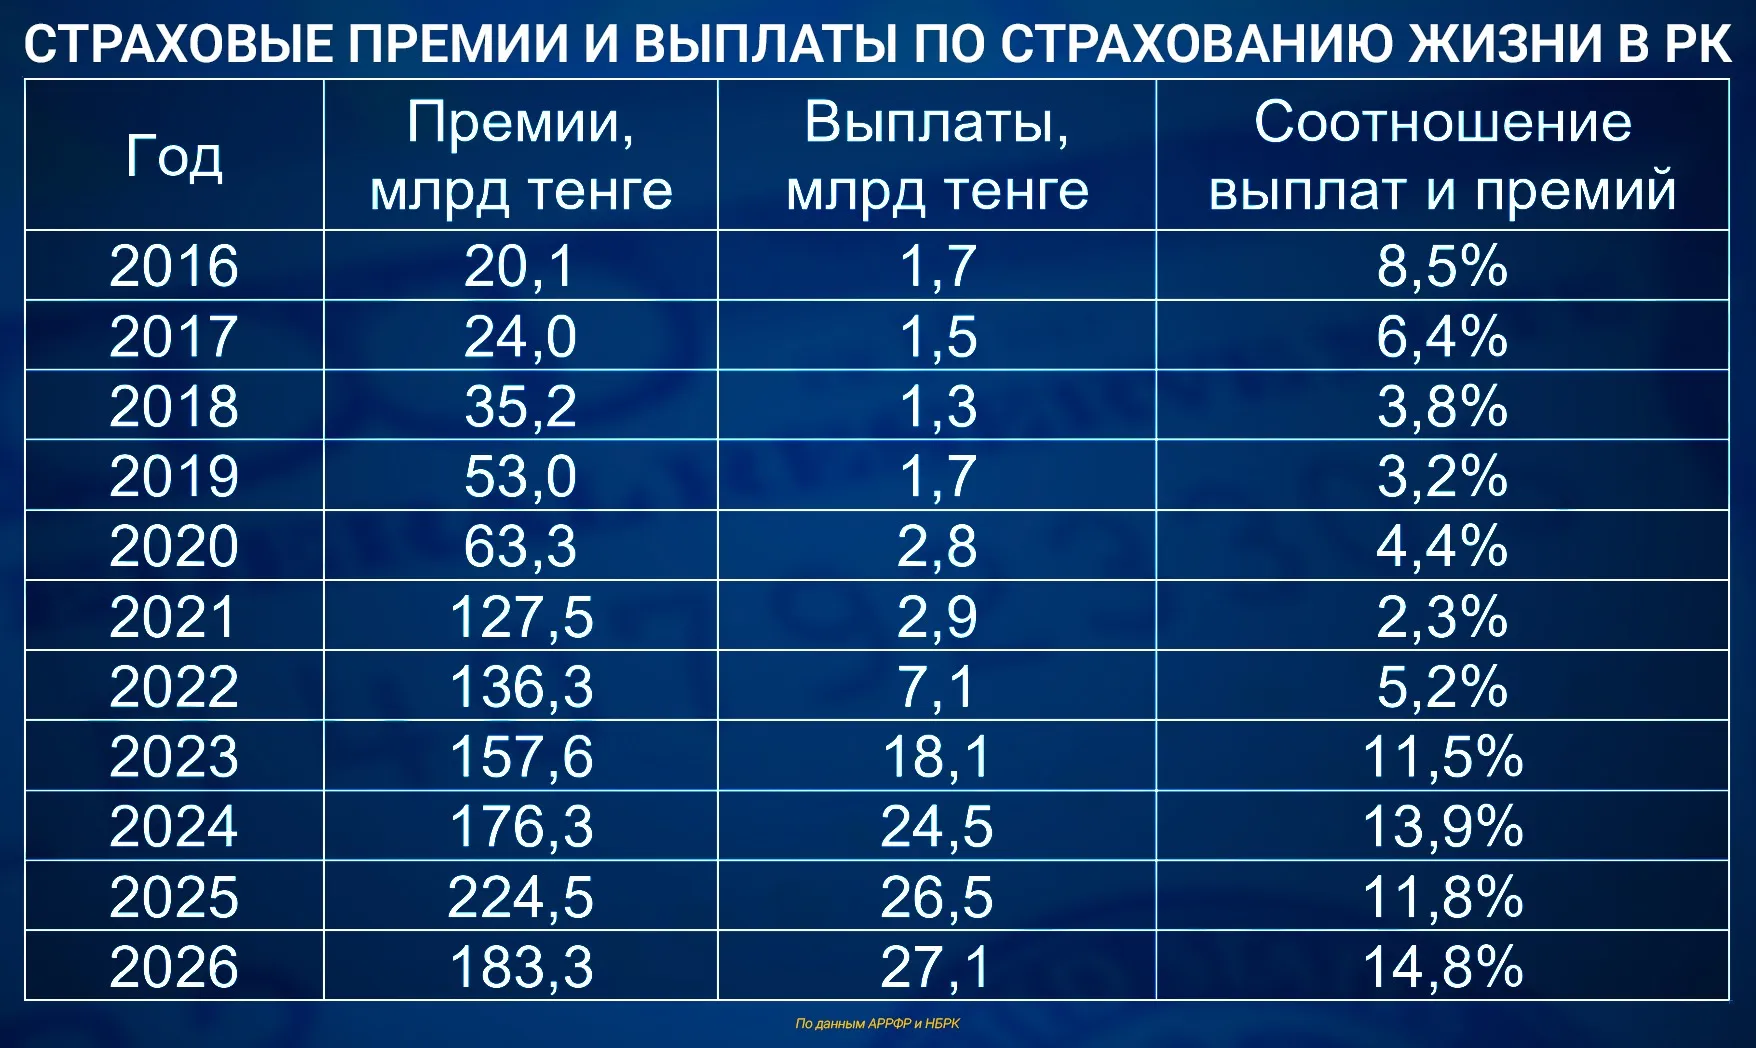
Тем не менее, как следует из расчетов Finprom на основе данных Национального банка РК, страховые выплаты по страхованию жизни продолжают расти, несмотря на сокращение поступлений. За январь-сентябрь 2026 года компании выплатили клиентам 27,1 млрд тенге против 26,5 млрд годом ранее. Рост составил 2,3%.
Страховщикам придется раскрывать больше информации
Как следует из консультативного документа АРРФР, в Казахстане готовится масштабная реформа страхового законодательства. Действующий закон, принятый еще в 2000 году, планируется заменить новым законом о рынке страхования.
Одно из направлений реформы касается именно накопительных и инвестиционных продуктов. Предлагается установить единые подходы к раскрытию информации о доходности, рисках, комиссиях и структуре инвестиций.
Для клиентов это особенно важно при сравнении страховых программ. Два продукта с похожими обещаниями доходности могут существенно различаться по стоимости обслуживания, условиям инвестирования и последствиям досрочного прекращения договора.
Отдельное внимание уделяется посредникам, которые продают страховые продукты и получают за это комиссионное вознаграждение. В проекте реформы предусмотрено повышение прозрачности их деятельности, в том числе раскрытие информации о комиссиях.
Регулятор также намерен расширять возможности дистанционного оформления страховок. Сейчас доля онлайн-продаж добровольных страховых продуктов оценивается примерно в 10–15%, тогда как в обязательном страховании достигает 80–90%.
Ранее мы рассказали, как изменились правила заключения договора пенсионного аннуитета со страховой организацией и перевода пенсионных накоплений в страховую организацию.