Долги казахстанцев по кредитам достигли 26,7 триллиона тенге
 Фото: Zakon.kz
Любовь к "железным коням" не выдержала банковских процентов
В сентябре 2026 года казахстанцы получили в банках потребительские кредиты на 1,303 трлн тенге. Такие сведения содержатся в обзоре финансового сектора, опубликованном Агентством Республики Казахстан по регулированию и развитию финансового рынка (АРРФР) от 2 ноября.
Основная часть этой суммы, 1,085 трлн тенге, пришлась на беззалоговые займы. Это кредиты, для получения которых не требуется оставлять банку в залог квартиру, автомобиль или другое имущество.
При этом объем новых потребительских кредитов оказался на 9,1% меньше, чем в сентябре 2025 года. Выдача беззалоговых займов сократилась на 7,6%. Особенно заметно снизилась активность в автокредитовании.
"Существенный спад зафиксирован в сегменте автокредитования, снижение по которому составило 19,9% по сравнению с сентябрем 2025 года".АРРФР
Ипотечное кредитование, напротив, продолжило расти. За сентябрь банки выдали жилищных займов на 220 млрд тенге, что на 2,3% больше прошлогоднего показателя.
Всего за месяц население получило новых банковских кредитов на 1,580 трлн тенге. Это на 8,8% меньше, чем годом ранее.
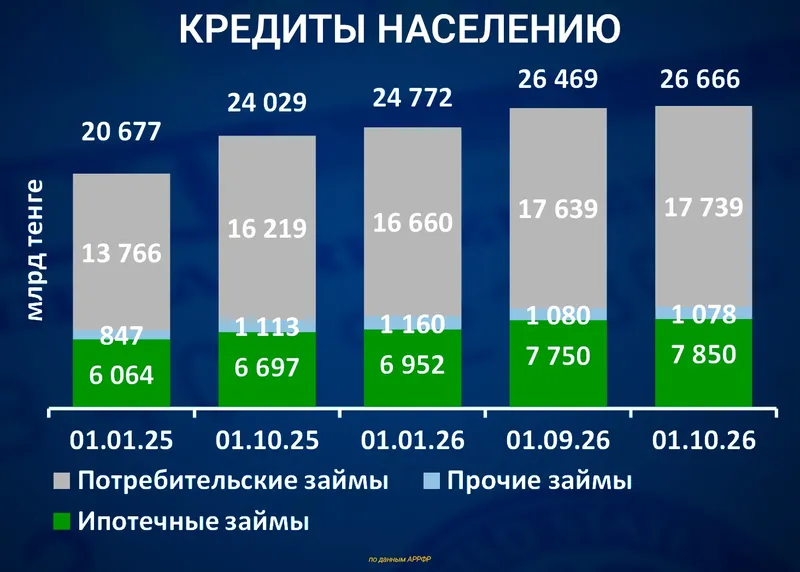
Фото: Zakon.kz
Долги растут быстрее, чем желание их возвращать
Сокращение новых выдач пока не привело к уменьшению накопленной задолженности.
По состоянию на 1 октября 2026 года общий кредитный портфель населения достиг 26,666 трлн тенге. За сентябрь он увеличился на 0,7%, а с начала года – на 7,6%.
Наибольшая часть задолженности приходится на потребительские займы – 17,739 трлн тенге. С начала года эта сумма выросла на 6,5%.
Ипотечная задолженность достигла 7,850 трлн тенге, увеличившись за девять месяцев на 12,9%. Еще около 1,077 трлн тенге приходится на прочие кредиты населения.
Таким образом, потребительские займы составляют примерно две трети всех банковских долгов казахстанцев, ипотека – около 29%.
Здесь важно различать две величины. Объем выдачи показывает, сколько новых кредитов банки предоставили за определенный период. Кредитный портфель отражает остаток задолженности по ранее выданным и новым займам.
Поэтому сокращение выдачи не означает автоматического уменьшения долгов. Если сумма новых заимствований и начисленных обязательств превышает погашение основного долга, кредитный портфель продолжает расти.
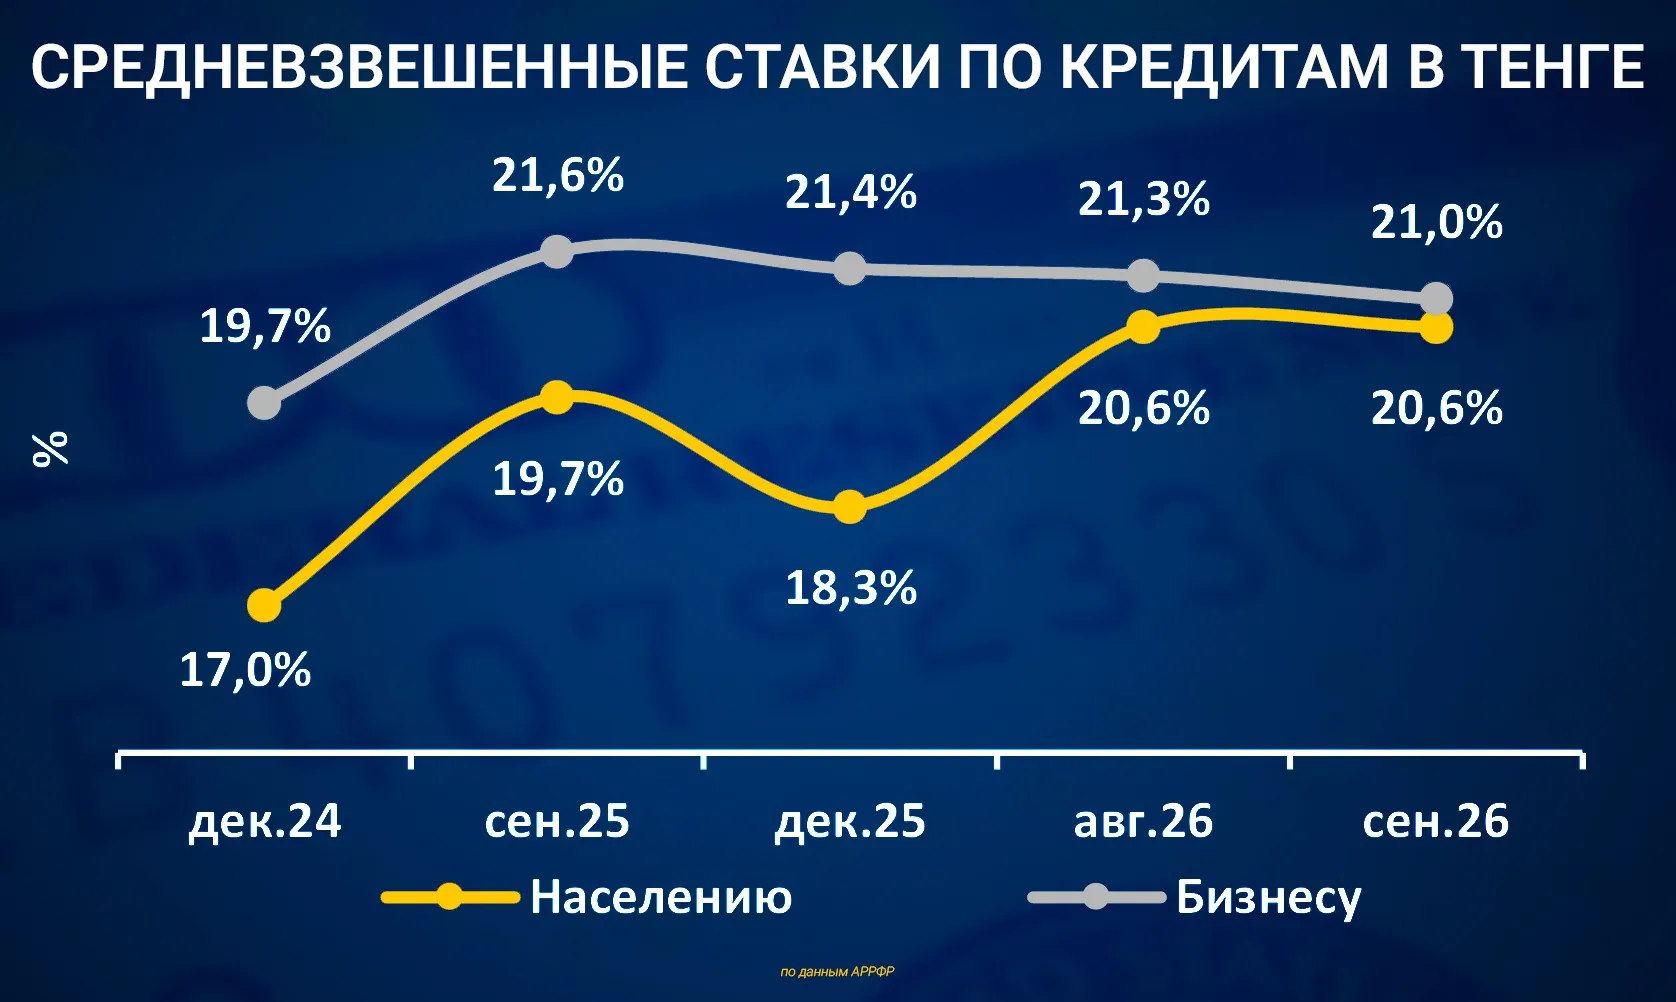
Фото: Zakon.kz
Кредитный "банкет" решили немного прикрыть
За январь-сентябрь 2026 года банки выдали населению потребительские кредиты на 11,588 трлн тенге. По сравнению с аналогичным периодом прошлого года объем сократился на 6,7%.
"Снижение объема выдачи потребительских кредитов за 9 месяцев 2026 года на 6,7% по сравнению с аналогичным периодом прошлого года связано с реализованными мерами по ограничению потребительского кредитования и снижению рисков в данном сегменте".АРРФР
Стоимость банковских займов при этом остается высокой. Согласно отчету, средневзвешенная ставка по кредитам, выданным населению в тенге, в сентябре составляла 20,6% годовых. За месяц показатель не изменился. По ипотечным займам средняя ставка увеличилась на 0,3 процентного пункта, до 11% годовых.
Речь идет о средневзвешенных ставках по новым кредитам, фактическая стоимость займа для конкретного клиента может отличаться.
Отдельного внимания заслуживает качество кредитного портфеля. На 1 октября 2026 года задолженность населения по займам с просрочкой свыше 90 дней составляла 1,222 трлн тенге. Это 4,6% от всех банковских кредитов физических лиц.
Ранее мы рассказали, с какими проблемами в 2026 году сталкивается страховой рынок Казахстана.