Как получить максимум от каждого тенге: нужен ли Казахстану четвертый мобильный оператор
 Фото: pexels
В Казахстане время от времени вновь возникает вопрос о появлении четвертого мобильного оператора. Но сможет ли новый игрок действительно усилить конкуренцию и улучшить качество связи или строительство еще одной сети потребует огромных вложений без сопоставимого эффекта для абонентов?
По мнению эксперта телеком-индустрии Тилека Ахматова, сам вопрос – "нужен ли Казахстану четвертый оператор?" – стоит рассматривать шире. Важнее понять, что в итоге получит потребитель и какая модель развития рынка позволит эффективнее направлять инвестиции в качество, скорость и покрытие сети.
"Для потребителя важно не количество операторов само по себе. Ему нужны хорошее покрытие, высокая скорость, адекватная цена и качественный сервис. Поэтому правильнее спрашивать: достаточно ли сегодня конкуренции между существующими игроками и какую дополнительную ценность даст появление четвертого инфраструктурного оператора", – считает Ахматов.
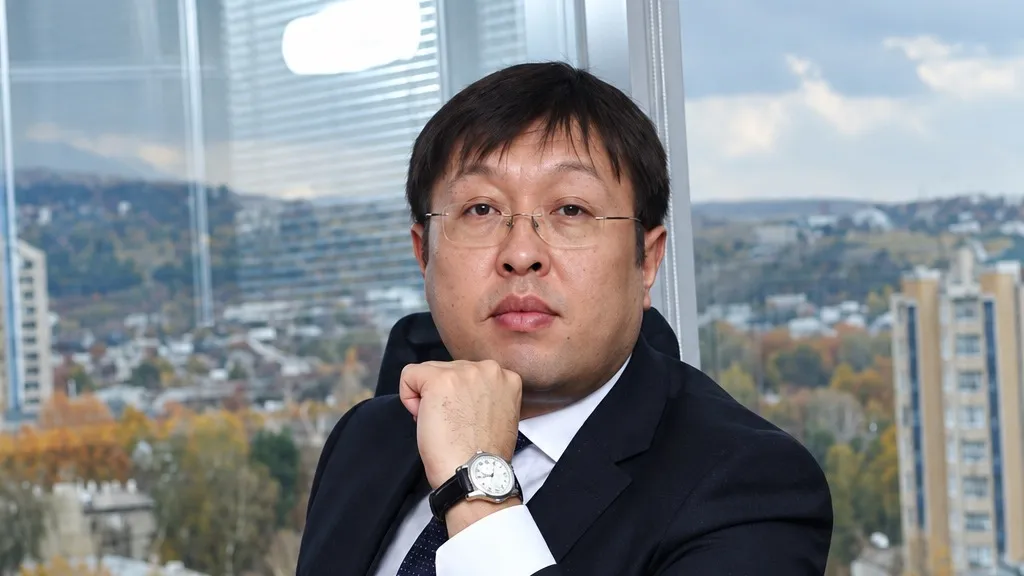
Фото: Тилек Ахматов
Стоит отметить, что Тилек Ахматов работает в телеком-индустрии около 20 лет. За это время он работал в шести странах и восьми телеком-операторах, занимался коммерческим управлением, развитием продуктов и цифровой трансформацией. Сегодня он развивает собственные проекты и работает бизнес-консультантом.
При этом, по его мнению, строительство еще одной национальной сети имеет экономический смысл только в том случае, если существующие игроки не обеспечивают достаточной конкуренции. Телеком остается крайне капиталоемкой отраслью, а для Казахстана этот вопрос особенно актуален из-за большой территории и относительно низкой плотности населения.
Эксперт также подчеркивает, что связью необходимо обеспечивать не только крупные города, но и небольшие населенные пункты, автомобильные и железнодорожные маршруты. При этом однажды построить сеть недостаточно – ее нужно постоянно расширять, модернизировать и увеличивать емкость.
"Поэтому я бы ставил вопрос достаточно прагматично: что даст потребителю четвертый комплект инфраструктуры? Если новый оператор строит еще одну базовую станцию там, где уже работают три, возможно, те же инвестиции дали бы больший эффект, если направить их на расширение покрытия, устранение белых пятен, увеличение емкости и развитие 5G", – отметил он.
По мнению Ахматова, есть еще одно фундаментальное изменение, которое во многом меняет саму дискуссию. За последние годы изменилась роль телеком-рынка: если раньше связь была прежде всего конечным продуктом, а операторы продавали минуты, SMS, а позднее гигабайты, то сегодня она все больше становится инфраструктурой, на которой строится цифровая экономика.
Эксперт обратил внимание, что сегодня от телекоммуникационной инфраструктуры напрямую зависит работа банковских приложений, электронной коммерции, логистики, интернета вещей, промышленной автоматизации и государственных цифровых сервисов.
"Сами операторы все чаще работают не только в классической модели B2C. Растет роль B2B и B2B2C, когда оператор обеспечивает connectivity и технологическую платформу, а другие компании поверх нее создают продукты и сервисы для конечного пользователя. Поэтому, возможно, нам стоит шире смотреть и на саму конкуренцию. Если connectivity постепенно становится инфраструктурой, конкуренцию на рынке уже недостаточно измерять только количеством национальных сетей. Важно, насколько эта инфраструктура доступна другим игрокам и сколько новых продуктов, сервисов и бизнес-моделей она позволяет создавать", – продолжил спикер.
Отсюда возникает на первый взгляд парадоксальная ситуация: больше конкуренции не обязательно означает больше инфраструктуры. По словам эксперта, на рынке могут работать три мощные и постоянно развивающиеся сети, но при этом значительно больше компаний способны конкурировать за конечного потребителя через MOCN, MVNO, цифровые сервисы, IoT, fintech и другие B2B2C-модели.
Однако для такой модели есть принципиально важное условие. Трех операторов достаточно лишь в том случае, если между ними сохраняется реальная конкуренция. Они должны продолжать бороться за клиента качеством и скоростью связи, ценой, продуктами и уровнем сервиса. Если же конкуренция ослабевает, государству необходимо создавать условия для ее усиления.
Схожей позиции придерживается и GSMA – международная отраслевая ассоциация, объединяющая мобильных операторов и другие компании телеком-индустрии по всему миру. Организация занимается вопросами развития мобильной связи, отраслевой политики и внедрения новых технологий. В GSMA отмечают, что количество операторов само по себе не должно становиться главной целью конкурентной политики.
"Цель конкурентной политики не должна сводиться к поддержанию определённого числа мобильных операторов на рынке. Ее задача заключается в создании условий, обеспечивающих наилучшие результаты для потребителей и экономики. Эффективность конкуренции определяется не количеством участников рынка, а её результатами: устойчивыми инвестициями, инновациями, качеством и покрытием сетей связи, а также возможностью выбора для пользователей. Само по себе увеличение числа операторов не гарантирует более эффективную конкуренцию", – заявили в GSMA.
Таким образом, появление четвертой национальной сети – далеко не единственный способ усилить конкуренцию. По мнению Ахматова, важнее создавать условия для появления новых конкурентов и сервисов, а не обязательно новых сетей.
"И вопрос для Казахстана я бы сформулировал немного иначе: не “нужен ли нам четвертый оператор?”, а “как получить максимальную пользу от каждого тенге, инвестированного в телеком, и как превратить качественную connectivity-инфраструктуру в фундамент для развития всей цифровой экономики?" – подчеркнул эксперт.
При этом Ахматов не исключает появления еще одного инфраструктурного игрока, но при условии, если четвертый оператор сможет предложить модель, которая существенно улучшит покрытие, качество или стоимость связи для потребителя.
Однако само увеличение количества национальных сетей с трех до четырех еще не является достаточным аргументом для строительства новой инфраструктуры. Важнее оценить, какую дополнительную ценность она принесет потребителю и экономике.
"Строительство четвертой полноценной мобильной сети экономически оправдано только тогда, когда создаваемая ею дополнительная ценность превышает стоимость строительства и эксплуатации", – считает Ахматов.
Запуск полноценной сети потребует значительных инвестиций в частотный спектр, базовые станции, транспортную инфраструктуру, IT-системы и последующую модернизацию. При этом новый оператор выйдет на рынок, где уже работают три инфраструктурных игрока, а значит, часть вложений фактически пойдет на создание параллельной инфраструктуры.
Отсюда возникает еще один важный вопрос – за счет чего будет обеспечиваться возврат этих инвестиций. При высоком проникновении мобильной связи новый игрок будет не только привлекать новых клиентов, но и перераспределять существующих абонентов и выручку между большим количеством сетей. В результате может снизиться отдача на вложенный капитал, а вместе с ней – возможности отрасли финансировать дальнейшее развитие инфраструктуры.
В GSMA также обращают внимание на необходимость сохранять баланс между конкуренцией и способностью операторов продолжать инвестировать в развитие сетей.
"В капиталоемких отраслях, таких как мобильная связь, важно создавать условия для устойчивой конкуренции, при которых операторы располагают необходимыми стимулами, масштабом и ресурсами для инвестиций в сети и услуги нового поколения. Поэтому уполномоченным органам следует оценивать рынок прежде всего по его способности обеспечивать долгосрочные выгоды для потребителей и экономики, а не стремиться к достижению определенной структуры отрасли как самоцели", – отметили в ассоциации.
По мнению Ахматова, приоритетом в таких условиях должно стать создание возможностей для дальнейших инвестиций в уже существующую инфраструктуру и устранение регуляторных и инфраструктурных барьеров.
Для операторов это означает вложение в расширение покрытия и емкости сетей, закрытие "белых пятен", модернизацию оборудования и дальнейшее развитие 5G. В таком случае каждый следующий вложенный тенге может быстрее превращаться в то, что непосредственно ощущает потребитель, – более стабильную связь, высокую скорость и доступность мобильного интернета.